
Entre lunettes onéreuses, lentilles mal remboursées et devis incompréhensibles, choisir une mutuelle optique devient vite un casse-tête. Les écarts de prise en charge entre deux contrats atteignent plusieurs centaines d’euros par an, surtout si vous portez des verres progressifs ou si vous préparez une chirurgie réfractive.
Ce guide passe en revue les mutuelles les plus performantes pour l’optique en 2026, les grilles de remboursement réelles et les pièges fréquents des garanties. Vous allez voir que le meilleur contrat n’est pas toujours le plus cher, ni celui qui promet le forfait lunettes le plus élevé.
| Critère | Explication | Pourquoi c’est important |
|---|---|---|
| Plafond de remboursement | Montant maximum annuel remboursé pour les lunettes ou lentilles | Évite les surprises de reste à charge élevé |
| Délai de carence | Période pendant laquelle vous ne pouvez pas être remboursé | Plus il est court, plus vous profitez vite de votre mutuelle |
| Liberté de choix de l’opticien | Possibilité d’acheter ses lunettes chez n’importe quel opticien | Permet de comparer et d’acheter au meilleur prix |
| Réseau de soins partenaires | Accords entre la mutuelle et des opticiens pour tarifs préférentiels | Moins cher et souvent plus pris en charge |
| Type de forfait (annuel ou bisannuel) | Certains forfaits se renouvellent tous les 2 ans seulement | À vérifier pour éviter d’avoir à attendre trop longtemps |
| Remboursement des lentilles non remboursées par la Sécu | Certaines lentilles ne sont pas prises en charge par la Sécurité sociale | Une mutuelle adaptée peut couvrir ces frais souvent élevés |
| Services complémentaires | Tiers payant, assistance, conseils optiques personnalisés | Un vrai plus pour simplifier votre parcours optique |
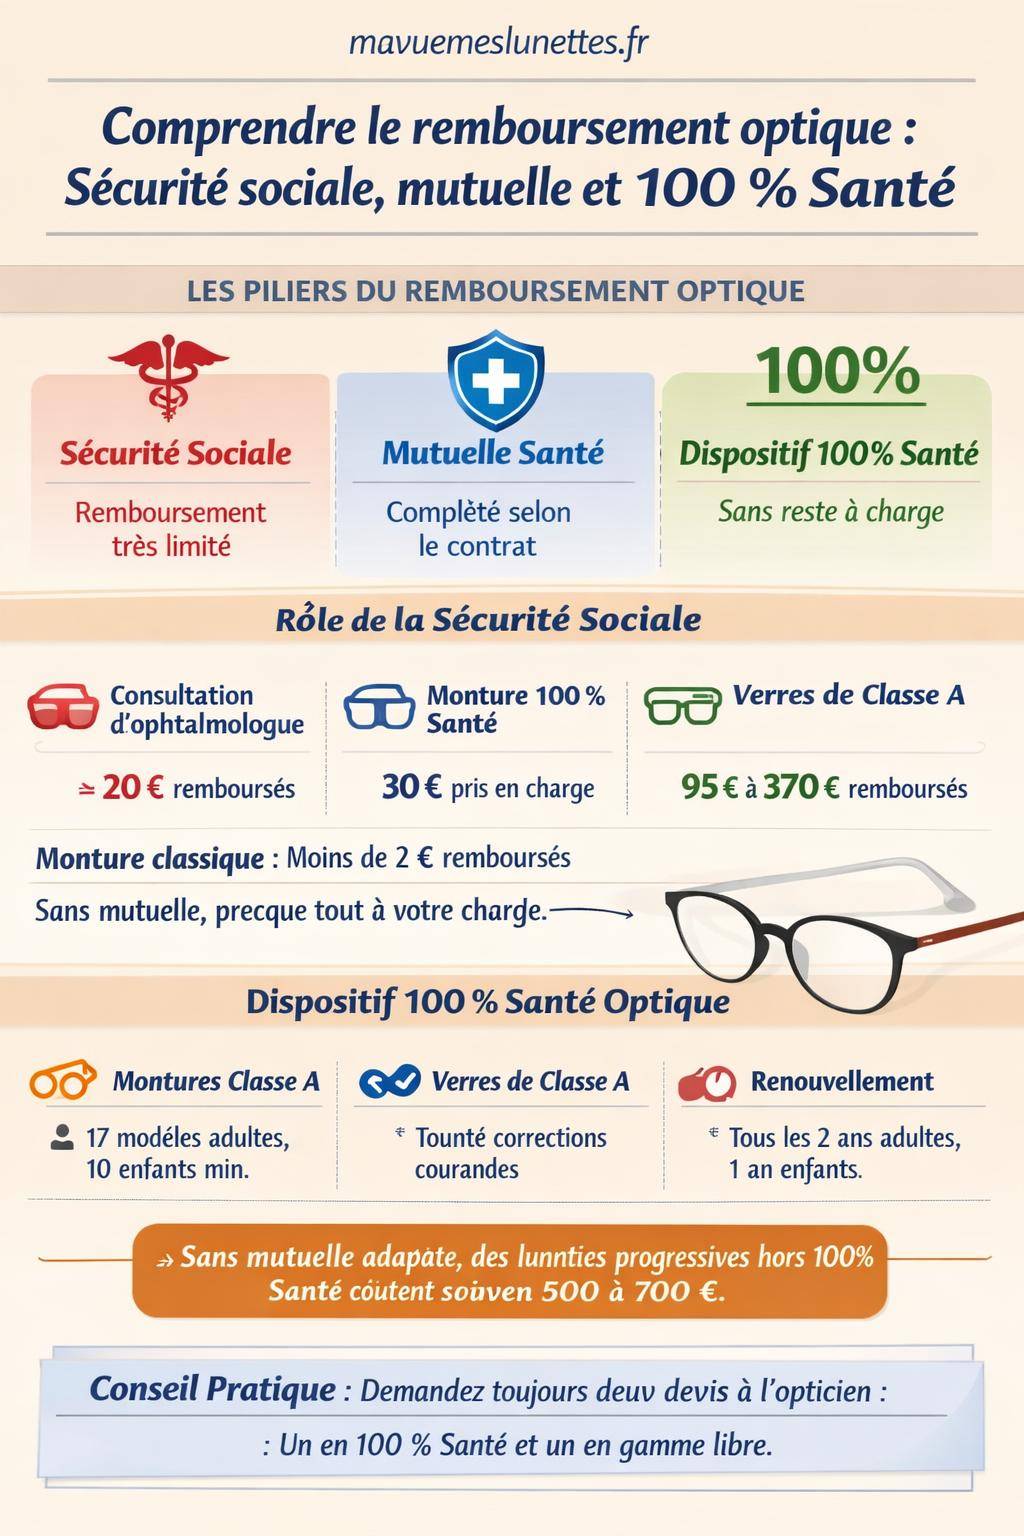
Comprendre le remboursement optique : Sécurité sociale, mutuelle et 100 % Santé
Avant de comparer les mutuelles, il faut poser le cadre du remboursement optique en France. Les lunettes, les lentilles et la chirurgie des yeux reposent sur trois piliers : l’Assurance Maladie, la complémentaire santé et le dispositif 100 % Santé.
Chaque pilier joue un rôle différent : la Sécurité sociale rembourse une très faible partie des lunettes, la mutuelle complète selon un plafond, et le panier 100 % Santé propose un équipement intégralement pris en charge sous conditions.
Rôle de la Sécurité sociale dans l’optique
La base de remboursement de l’Assurance Maladie sur l’optique reste très limitée. Cela explique pourquoi le choix de la mutuelle pèse autant dans le budget lunettes.
Voici les principaux repères issus des données récentes :
- Consultation d’ophtalmologue : base 30 €, remboursée à 70 %, soit environ 20 € pris en charge par la Sécurité sociale.
- Monture 100 % Santé : base 30 €, remboursée à 70 % dans la limite de 30 €.
- Verres de classe A (100 % Santé) : taux 100 %, remboursement entre 95 € et 370 € selon la correction.
- Lentilles remboursables (certaines pathologies) : 60 % de 39,48 € par œil, soit une prise en charge très restreinte.
En dehors du 100 % Santé, la participation de l’Assurance Maladie sur une monture standard se limite à moins de 2 € (base 2,84 € à 60 %, soit 1,85 € environ). Sans mutuelle, l’assuré finance quasiment tout.
Dispositif 100 % Santé optique : une option à bien cadrer
Le 100 % Santé optique propose un équipement complet monture + verres intégralement remboursé, sans reste à charge, pour les assurés disposant d’une complémentaire responsable.
Prix et remboursementVerre Seiko: Tarifs, test & efficacitéLe dispositif impose cependant un cadre strict :
- Montures de classe A avec un nombre limité de modèles : 17 modèles adultes, 10 enfants par opticien au minimum.
- Verres traitant toutes les corrections fréquentes, compris dans un tarif plafonné.
- Fréquence de renouvellement : tous les 2 ans pour les adultes, tous les ans pour les enfants, sauf évolution de la vue.
Lorsque vous sortez du panier 100 % Santé (monture de marque, verres très haut de gamme, traitements spécifiques), la facture dépend quasi entièrement de la mutuelle optique choisie.
« Sans mutuelle adaptée, un équipement complet avec verres progressifs hors 100 % Santé dépasse facilement 500 à 700 €. Le dispositif 100 % Santé réduit ce reste à charge, mais pas pour les montures et verres de gamme libre. »
Classement 2026 des meilleures mutuelles pour l’optique : tarif vs remboursements
Les données 2026 mettent en lumière plusieurs contrats compétitifs sur l’optique, avec des stratégies différentes : forfait lunettes, prise en charge mixte monture/verres, ou focus sur les verres à forte correction.
Le tableau suivant synthétise le classement optique 2026 en croisant tarif mensuel et niveau de remboursement lunettes :
| Rang | Mutuelle | Tarif mensuel estimé | Forfait / prise en charge optique | Profil type visé |
|---|---|---|---|---|
| 1 | Matmut Ociane | 77,80 € | Forfait lunettes 450 € | Actifs avec besoin régulier de renouvellement |
| 2 | Alptis | 85,90 € | Forfait lunettes 425 € | Profils recherchant un équilibre prix/garanties |
| 3 | MMA | 91,80 € | Forfait lunettes 400 € | Assurés souhaitant une couverture polyvalente |
| 4 | Mutualia | 105,20 € | Forfait lunettes 300 € | Contrat généraliste avec optique correcte |
| 5 | Mutuelle Bleue | 107,60 € | Forfait lunettes 500 € | Porteurs de verres techniques ou progressifs |
| 6 | APRIL | 114,20 € | Forfait lunettes 350 € | Couverture optique intermédiaire |
| 7 | UNIPH | 114,80 € | Forfait lunettes 700 € | Forts besoins optiques, équipements coûteux |
| 8 | MGC | 127,00 € | Verres : 100 % + 150 € / Monture : 100 % + 80 € | Assurés recherchant une structure de remboursement détaillée |
| 9 | Direct Assurance | 177,60 € | Forfait lunettes 500 € | Contrats plus coûteux avec optique soutenue |
| 10 | Cocoon | 251,20 € | Forfait lunettes 400 € | Profils spécifiques ou souscriptions tardives |
Ce classement illustre bien la nécessité de comparer tarif et niveau de remboursement optique en même temps. UNIPH propose un forfait élevé (700 €) mais à une cotisation plus haute, alors que Matmut Ociane offre un ratio prix/forfait intéressant pour un profil standard.
Les mutuelles qui remboursent le mieux les lunettes, lentilles et chirurgie des yeux
Au-delà du tarif, certains contrats se démarquent par des forfaits optiques renforcés, notamment sur les lentilles de contact et la chirurgie réfractive (myopie, hypermétropie, presbytie, astigmatisme).
Les meilleures offres recensées pour 2026 sur les lunettes, lentilles et chirurgie des yeux sont les suivantes :
| Mutuelle | Forfait lunettes | Forfait lentilles | Chirurgie de l’œil (par œil ou par an) | Profil cible |
|---|---|---|---|---|
| Swiss Life | 800 € | 300 € | 900 € | Forte myopie, chirurgie envisagée, lentilles fréquentes |
| Apicil | 700 € | 300 € | 500 € | Porteurs de lentilles avec projet de chirurgie |
| France Mutuelle | 700 € | 318 € | 300 € | Assurés souhaitant un forfait lentilles renforcé |
| Smatis | 600 € | 464 € | 386 € | Gros porteurs de lentilles souples ou rigides |
| Malakoff Humanis | 450 € | 380 € | 180 € | Utilisateurs réguliers de lentilles, chirurgie secondaire |
| April | 450 € | – | – | Verres et montures, sans priorité chirurgie |
| Aésio | 440 € | – | – | Besoin lunettes régulier, budget cadré |
| Asaf & Afps | 460 € | – | – | Contrats individuels avec bon forfait lunettes |
| Apivia | 400 € | – | – | Profils recherchant un socle optique correct |
| MGC | 380 € | – | – | Couverture mixte monture/verres déjà détaillée |
Swiss Life et Apicil affichent des forfaits optiques élevés, particulièrement adaptés aux assurés prévoyant une chirurgies des yeux. Smatis ou France Mutuelle renforcent davantage la prise en charge des lentilles, très utile pour les porteurs au long cours.
« Pour un assuré qui envisage une chirurgie réfractive, un contrat comme Swiss Life, avec 900 € de forfait chirurgie, compense largement une cotisation légèrement supérieure pendant quelques années. »
Comment lire un tableau de garanties optiques sans se tromper
Les tableaux de garanties mélangent pourcentages, forfaits annuels, montants par équipement, et références à la base de remboursement (BR). Cette complexité favorise les erreurs d’interprétation.
Trois éléments structurent la lecture d’une garantie optique :
- La part exprimée en % de la BR (base de remboursement Sécurité sociale).
- Le forfait en euros par équipement, par an ou par période.
- La fréquence de renouvellement autorisée (tous les 12, 24 ou 36 mois).

Pourcentages de BR vs forfaits en euros
Une mention du type « 200 % BR sur la monture » semble généreuse au premier abord. Avec une BR à 2,84 €, 200 % représentent à peine 5,68 € hors remboursement Sécurité sociale. La promesse devient alors beaucoup moins attractive.
Les contrats les plus lisibles indiquent un forfait lunettes global (par exemple 450 € par équipement) ou détaillent la prise en charge monture/verres :
- Monture : 100 % BR + 80 €.
- Verres : 100 % BR + 150 € par verre.
Ce type de structure, utilisée par MGC par exemple, clarifie le montant réellement disponible sur la facture.
Vigilance sur la fréquence de renouvellement
Les mutuelles fixent souvent un délai minimal entre deux renouvellements remboursés : 12, 24 ou 36 mois. Une garantie généreuse mais limitée à tous les 3 ans perd beaucoup de son intérêt pour un enfant ou pour un presbyte qui ajuste régulièrement ses verres.
En parallèle, le cadre réglementaire impose déjà un rythme de renouvellement (2 ans pour les adultes, 1 an pour les enfants, sauf exception). Un contrat qui aligne ses règles sur ce cadre évite les mauvaises surprises.
Mutuelles optiques et réseaux de soins : un levier concret sur le devis lunettes
Beaucoup de contrats s’appuient sur des réseaux de soins optiques (Itelis, Kalixia, Carte Blanche, Actil, etc.). Ces réseaux négocient des tarifs encadrés avec les opticiens et améliorent le service (tiers payant, garanties casse, ajustage).
Les données disponibles illustrent l’ampleur de ces réseaux :
- Groupe Apicil / Actil : 12 000 opticiens partenaires, 5 800 dentistes.
- Swiss Life, Apivia, Aésio via Carte Blanche : 7 900 opticiens, 9 000 dentistes.
- April, Malakoff Humanis via Kalixia : 6 700 opticiens, 7 300 dentistes.
- Smatis via Itelis : 3 700 opticiens, 7 000 dentistes.
Plus le réseau est dense, plus vous avez de chances de trouver un opticien conventionné près de chez vous avec des prix négociés.
« Un même équipement peut coûter 20 à 30 % de moins chez un opticien partenaire de votre mutuelle, à garanties identiques. Le reste à charge baisse sans changer de contrat. »
Pour évaluer ce point, vérifiez si votre mutuelle ou future mutuelle travaille avec un réseau proche de votre domicile. Par exemple, un assuré en Seine-Maritime peut rechercher un opticien partenaire à proximité pour profiter des accords tarifaires et du tiers payant renforcé.
Mutuelle optique pour TNS : focus sur les travailleurs non-salariés
Les travailleurs non-salariés (TNS) supportent seuls leurs cotisations santé. L’arbitrage entre niveau de garanties optiques et budget mensuel devient stratégique, surtout avec la fiscalité Madelin (pour les contrats éligibles).
Le classement 2023 pour les TNS met en avant plusieurs contrats à suivre lorsque l’optique occupe une place importante dans le budget santé.
Classement optique TNS 2023 : qui se démarque ?
| Rang | Mutuelle | Tarif mensuel | Remboursement optique indicatif | Intérêt pour les TNS |
|---|---|---|---|---|
| 1 | Alptis | 65,34 € | Jusqu’à 450 € | Bon compromis prix/optique pour micro-entrepreneurs |
| 2 | MMA | 80,90 € | Environ 300 € | Contrat polyvalent, optique correcte |
| 3 | Matmut Ociane | 81,32 € | Jusqu’à 800 € | Protection renforcée pour lunettes coûteuses |
| 4 | Ampli Mutuelle | 86,94 € | Jusqu’à 750 € | Professions libérales avec besoins optiques récurrents |
| 5 | Mutualia | 105,24 € | Environ 300 € | Contrat plus généraliste |
Matmut Ociane et Ampli Mutuelle se distinguent nettement par le niveau de remboursement optique (jusqu’à 800 € et 750 €) pour des cotisations contenues. Ces offres conviennent aux TNS qui portent des verres progressifs haut de gamme ou des lentilles onéreuses.
Mutuelle optique pour seniors : adapter les garanties à la presbytie et aux pathologies oculaires
Avec l’âge, la presbytie s’installe, les renouvellements de verres progressifs se multiplient et le risque de pathologies oculaires (cataracte, DMLA, glaucome) augmente. Les mutuelles seniors doivent intégrer ce contexte.
Le classement 2023 met en évidence plusieurs offres orientées vers les plus de 55 ans avec des besoins optiques renforcés.
Classement seniors 2023 : quelles mutuelles pour l’optique ?
| Rang | Mutuelle | Tarif mensuel | Remboursement optique indicatif | Atout pour les seniors |
|---|---|---|---|---|
| 1 | MMA | 88,51 € | Environ 200 € | Contrat équilibré pour débuts de presbytie |
| 2 | Alptis | 96,56 € | Jusqu’à 450 € | Intéressant pour verres progressifs |
| 3 | Matmut Ociane | 112,80 € | Jusqu’à 800 € | Adapté aux renouvellements fréquents et aux pathologies |
| 4 | MGC | 129,57 € | Verres 340 € + monture 100 € | Structure de remboursement lisible pour verres techniques |
| 5 | Ampli Mutuelle | 136,58 € | Jusqu’à 750 € | Profil avec forte consommation optique |
Matmut Ociane et Ampli Mutuelle offrent des plafonds élevés, intéressants pour les porteurs de verres progressifs haut indice ou avec traitements spécifiques (anti-reflets renforcés, anti-lumière bleue, amincissement).
Alptis représente un compromis pour les seniors au budget plus serré mais avec besoin d’un niveau de garantie supérieur au standard.
« Passé 55 ans, le coût des verres progressifs et des contrôles réguliers de la vue justifie souvent une montée en gamme sur l’optique, même si la cotisation augmente de quelques dizaines d’euros par mois. »
Contexte 2025-2026 : hausse des cotisations et stratégie des mutuelles optiques
Entre 2024 et 2026, les cotisations de complémentaire santé progressent sensiblement. Les hausses moyennes se situent entre 2,5 % et 8 % pour 2026, après +8 % en 2024 et +6 % en 2025.
Plusieurs facteurs expliquent ce mouvement :
- Revalorisation des actes médicaux.
- Transfert progressif de charges depuis l’Assurance Maladie vers les complémentaires.
- Fiscalité plus lourde sur les organismes complémentaires.
- Vieillissement de la population et hausse de la consommation de soins.
- Inflation médicale et innovation (nouveaux traitements, dispositifs).
Dans ce contexte, les mutuelles ajustent leurs offres optiques de plusieurs façons :
- Renforcement de la prévention (campagnes de dépistage visuel, partenariats avec opticiens).
- Utilisation accrue des réseaux de soins pour encadrer les tarifs.
- Développement de paniers optiques modulaires (niveau standard, renforcé, premium).
- Contrôle plus strict des remboursements pour limiter la fraude et les abus.
Budget et optique : quelles offres pour limiter la dépense sans sacrifier la vue ?
Les contrats dits « budget » ciblent les assurés qui recherchent une mutuelle abordable tout en conservant une protection minimale sur l’optique, souvent complétée par le 100 % Santé.
Prix et remboursementVerre Nikon: Tarifs, test & efficacitéParmi les offres recensées :
- GSMC activ’santé : 68 €/mois, score 19 (équilibre global).
- A comme Assure LMF santé : 73 €/mois, score 19.
- Adama Ecoconfort : 52 €/mois, score 18,9.
Ces contrats misent sur une bonne articulation entre le panier 100 % Santé, un plafond de remboursement monture raisonnable (souvent autour de 100 €) et une couverture hospitalisation/dentaire correcte.
Pour approfondir la réflexion sur ce type d’arbitrage, un contenu détaillé sur le choix d’une mutuelle avec un bon forfait optique apporte un complément utile, notamment sur le rapport coût/garanties et les options spécifiques aux lunettes.
Lunettes, lentilles, chirurgie des yeux : bien adapter la mutuelle à votre profil optique
L’optique recouvre des réalités très différentes : port ponctuel de lunettes, correction forte, lentilles quotidiennes, chirurgie envisagée, lunettes connectées ou dispositifs spécifiques. Chaque situation appelle une stratégie de mutuelle distincte.
Porteurs de lunettes uniquement
Pour un assuré qui porte uniquement des lunettes, sans lentilles ni chirurgie programmée, plusieurs éléments guident le choix :
- Montant du forfait lunettes (300, 400, 500 € ou plus).
- Prise en charge différenciée monture/verres, selon la correction.
- Fréquence de renouvellement remboursée.
- Accès à un réseau d’opticiens partenaires pour limiter la dépense sur les verres progressifs.
Un profil avec correction faible et renouvellement tous les 3 à 4 ans n’a pas besoin des mêmes plafonds qu’un porteur de verres progressifs complexes.
Porteurs de lentilles de contact
Les lentilles représentent une dépense récurrente, souvent sous-estimée. Les forfaits lentilles deviennent déterminants lorsque vous achetez tous les mois ou tous les trimestres.
Les contrats comme Smatis, France Mutuelle ou Malakoff Humanis se situent parmi les plus pertinents grâce à leurs forfaits annuels significatifs (jusqu’à 464 € pour Smatis).
Chirurgie réfractive et opérations des yeux
La chirurgie réfractive (Lasik, PKR, implant, etc.) reste peu ou pas remboursée par la Sécurité sociale. Les mutuelles optiques interviennent via un forfait chirurgie, souvent par œil ou par an.
Les offres comme Swiss Life (900 €), Apicil (500 €) ou Smatis (386 €) offrent un soutien financier non négligeable lorsque l’intervention coûte entre 2 000 et 3 000 € pour les deux yeux.
« Sur une chirurgie à 2 500 €, un forfait de 900 € réduit le reste à charge à 1 600 €. Combiné à une épargne programmée, le projet devient beaucoup plus accessible. »
Nouvelles technologies et lunettes connectées
Les lunettes connectées, lunettes de réalité augmentée ou montures intégrant des capteurs suscitent un intérêt croissant. La plupart des mutuelles les considèrent encore comme des équipements hors cadre médical, ou les intègrent uniquement lorsqu’elles remplissent une fonction thérapeutique précise.
Pour faire le point sur les prises en charge et les perspectives d’évolution, une analyse détaillée sur le remboursement des lunettes connectées par la mutuelle santé apporte un éclairage complémentaire sur ces dispositifs émergents.
Comparer les mutuelles optiques : une méthode en 5 étapes
Face à la diversité des contrats, une méthode structurée aide à trier les offres sans se perdre dans les tableaux de garanties.
1. Analyser sa situation visuelle
Commencez par dresser un état des lieux :
- Type de correction : myopie, hypermétropie, astigmatisme, presbytie.
- Type de verres : unifocaux, progressifs, spécifiques (bureautiques, solaires correcteurs).
- Port de lentilles ou non.
- Projet de chirurgie réfractive dans les 3 à 5 ans.
2. Estimer le budget lunettes/lentilles sur 2 à 3 ans
Calculez une moyenne en tenant compte :
- du prix habituel de vos verres et montures en magasin,
- du coût annuel de vos lentilles, solutions d’entretien, collyres associés,
- de la fréquence de renouvellement (tous les 1, 2 ou 3 ans).
3. Cibler un niveau de garantie cohérent
À partir de ce budget, fixez un objectif de forfait lunettes/lentilles réaliste. Nul besoin de 800 € de plafond si vos équipements atteignent à peine 250 € tous les deux ans. L’inverse expose à un reste à charge lourd.
4. Vérifier réseaux de soins et services associés
Une garantie optique se juge aussi sur les services :
- Réseau d’opticiens conventionnés proche du domicile.
- Tiers payant systématique en magasin.
- Garantie casse, échanges, adaptation verres.
- Accès à la téléconsultation ophtalmologique pour renouveler une ordonnance.
5. Mesurer l’impact sur la cotisation globale
Finissez par comparer le surcoût de cotisation d’un niveau de garantie optique plus élevé avec les économies espérées sur 2 ou 3 ans. Ce calcul simple évite de payer une surprotection que vous n’utilisez pas.
Place des grands groupes de mutuelles françaises dans l’optique
Le marché français de la complémentaire santé est dominé par quelques grands groupes : Groupe VYV (Harmonie Mutuelle, MGEN…), Malakoff Humanis, Axa France, Groupama, AG2R La Mondiale, Aésio, Pro BTP, Covéa (MAAF, MMA, GMF), Allianz France.
Ces acteurs structurent une part massive de l’offre optique, notamment via :
- des gammes de contrats modulaires (entrée de gamme, renfort optique, surcomplémentaire),
- des partenariats étendus avec les réseaux de soins,
- une intégration croissante de la prévention visuelle (campagnes de dépistage, outils en ligne),
- un travail sur les services digitaux (décomptes en temps réel, géolocalisation d’opticiens partenaires, envoi d’ordonnance numérique).
« La qualité de la relation client, la transparence des garanties et la réactivité en cas de litige sur un devis d’opticien comptent autant que le niveau brut du forfait lunettes. »
Les avis clients montrent d’ailleurs des nuances : Swiss Life, Apicil et France Mutuelle obtiennent des notes élevées (respectivement 4,6 ; 4,2 et 4 sur 5), qui reflètent autant la satisfaction sur les remboursements que sur le service et l’accompagnement.